
Guide pratiqueFournisseurs
Comment payer un fournisseur en Chine ?
La facture est arrivée. Le fournisseur attend l’acompte et vous devez ajouter son compte bancaire. Avant de valider, prenez le temps de répondre à deux questions : à qui l’argent va-t-il arriver, et qu’avez-vous convenu d’obtenir avant chaque versement ?
Sommaire · 5 sections
Une facture proforma décrit l’offre et les conditions proposées avant la commande. Gardez-la avec l’accord accepté et les coordonnées de paiement. Le guide de la facture proforma explique les informations utiles à y faire figurer.
Vérifier le bénéficiaire du paiement #
Le bénéficiaire est le titulaire du compte qui doit recevoir le paiement. Vérifiez son lien avec l’entreprise qui vous vend les produits. Cette entreprise peut fabriquer elle-même ou revendre les produits d’une autre : ce qui compte ici est de savoir avec qui vous avez conclu l’achat.
| Le document | Ce que vous comparez |
|---|---|
| L’identité du vendeur | Relevez son nom légal et son identifiant d’entreprise, tels qu’ils figurent sur ses documents d’enregistrement. |
| L’accord et la facture | Vérifiez quelle entreprise s’engage à vendre votre référence et pour quel montant. |
| Les coordonnées bancaires | Demandez le nom complet du titulaire et les instructions nécessaires au virement international. |
Si les coordonnées bancaires portent un nom anglais et les documents d’entreprise un nom chinois, demandez un document qui confirme que les deux noms désignent la même entreprise. Ne choisissez pas vous-même une traduction approximative pour remplir le formulaire bancaire.
Si le compte appartient à une autre société, demandez qui elle est, pourquoi elle encaisse et comment ce paiement réglera votre facture. Faites écrire cet accord avant de payer. Une simple phrase du commercial — « c’est notre partenaire » — laisse ces questions ouvertes. Pour un compte au nom d’une personne alors que vous achetez à une société, suspendez le paiement et demandez des explications vérifiables.
Un compte à l’étranger n’est pas forcément suspect #
Le rapport 2025 de l’EU SME Centre décrit des comptes de sociétés chinoises situés hors de Chine continentale. Son exemple d’achat par une entreprise européenne envisage un compte local ou offshore pour recevoir le paiement. Un compte à Hong Kong n’est donc pas, à lui seul, une preuve d’arnaque. Demandez toujours à qui appartient le compte et quel est son rôle dans votre achat, avec des justificatifs.
Vérifier tout changement de compte #
Le fournisseur annonce un changement de coordonnées par courriel ? Vérifiez la demande en appelant un contact connu, au numéro que vous aviez avant ce message. Ne vous contentez pas de répondre au message reçu. Cybermalveillance recommande de faire vérifier les demandes inhabituelles et de maintenir une procédure de validation des virements.
Dans votre dossier, conservez la confirmation et la version des coordonnées autorisées. Si plusieurs personnes travaillent sur l’achat, désignez celle qui peut valider un changement de compte.
Ce que votre banque peut vérifier #
Les contrôles disponibles dépendent du service et du paiement. Certains outils permettent de vérifier les informations sur le compte et son titulaire avant d’envoyer un virement international. Leur existence ne signifie pas que votre banque applique tous ces contrôles à chaque virement.
Demandez-lui précisément : « Pour ce paiement, vérifiez-vous le lien entre le nom et le compte, ou seulement le format des coordonnées ? » Faites expliquer toute alerte ou absence de résultat avant de valider.
Le contrôle européen du bénéficiaire a un périmètre
Le règlement européen 2024/886 prévoit un service de vérification du bénéficiaire pour les virements concernés, avec une échéance au 9 octobre 2025 pour les prestataires situés dans un État membre dont la monnaie est l’euro. Il prévoit aussi des cas particuliers, dont la possibilité pour les professionnels de renoncer à cette vérification pour des ordres groupés. Ne transposez pas automatiquement ce fonctionnement à un paiement vers un compte en Chine.
Même lorsqu’un nom et un compte correspondent, il reste à examiner l’offre commerciale. Ce résultat ne vous dit pas si le vendeur peut produire votre commande ou respecter les caractéristiques demandées.
Convenir des étapes de paiement #
Le partage « 30 % à la commande, 70 % au solde » décrit deux montants. Il ne dit pas à quel moment vous devrez payer le reste. Dans son exemple d’importation, l’EU SME Centre relie le paiement final à la remise de documents d’expédition, selon les conditions de l’accord. C’est un exemple de conditions négociées, pas une règle imposée à tous les achats.
Pour votre commande, faites écrire les étapes, les documents à fournir et ce qui se passe si le résultat ne correspond pas à l’accord. Voici un déroulement possible à convenir avec le vendeur :
Fixez l’accord
Joignez la référence, les caractéristiques, les montants et les échéances à la commande.
Définissez le contrôle
Indiquez qui examine la série, selon quels critères et avant quel paiement.
Traitez les écarts
Prévoyez les corrections, un nouveau contrôle et leurs effets sur les dates de paiement.
Autorisez le versement
Vérifiez les pièces convenues, puis appliquez les conditions acceptées par les parties.
Préciser quel contrôle autorise le paiement #
Exemple fictif à adapter à une commande de sacs : le contrôle avant départ doit comparer les dimensions et la fermeture à l’échantillon accepté. Le rapport identifie la commande, les articles examinés et les résultats. L’accord précise quels écarts entraînent une correction et un nouveau contrôle avant le solde.
Sans ces précisions, « contrôle effectué » peut seulement signifier que quelqu’un a regardé les cartons. Définissez ce que le rapport doit montrer et qui décide que les conditions convenues sont remplies.
N’ajoutez pas cette condition après avoir signé un paiement à date fixe. Négociez-la avant l’accord ou faites accepter une modification écrite. Le moyen de paiement doit être compatible avec les conditions convenues.
Les conditions selon le moyen de paiement #
Virement : comparer l’ordre et la facture #
Vous demandez à votre prestataire d’envoyer une somme au compte indiqué. Gardez la référence de facture et la preuve du versement dans le même dossier. Un justificatif de virement ne remplace pas le contrôle de la série prévu dans votre accord.
Avant de saisir l’ordre, demandez le montant qui sera débité, la devise reçue, la répartition des frais et le délai annoncé. Si des frais sont retirés en chemin, il faut savoir comment sera traitée une différence entre la somme envoyée et celle reçue.
Plateforme : vérifier la commande protégée #
Un badge affiché sur un profil ne suffit pas à définir votre protection. Regardez la commande concernée, les paiements enregistrés, les problèmes admis, les justificatifs et les délais de demande. Les règles peuvent varier selon le type d’achat et l’incident.
Les produits personnalisés méritent une vérification particulière : la FAQ STS de Made-in-China.com exclut leur remboursement dans le dispositif décrit, tout en permettant une négociation avec le vendeur. Cela illustre pourquoi il faut lire la condition précise avant de payer, même lorsqu’un service se présente comme sécurisé.
Si le vendeur propose de payer une partie du prix autrement, demandez au service client ce qui restera couvert et gardez sa réponse. Ne supposez pas qu’un paiement extérieur apparaîtra automatiquement dans le dossier de protection.
Crédit documentaire : les documents exigés #
Avec une lettre de crédit, aussi appelée crédit documentaire, la banque prend un engagement de paiement selon les conditions prévues et les documents présentés. Sa préparation demande de la précision et entraîne des frais. Demandez à votre banque si elle peut le mettre en place et à quel prix, avant de le proposer au vendeur.
Les règles UCP 600 distinguent le contrôle des documents et la marchandise elle-même. La banque examine les pièces prévues par le crédit ; ce mécanisme ne lui confie pas l’inspection physique de vos produits.
Si vous souhaitez qu’un document d’inspection fasse partie des pièces requises, définissez-le avec les professionnels qui préparent le crédit : organisme qui le délivre, contenu et moment de remise. Faites correspondre le crédit, le contrat d’achat et le contrôle demandé.
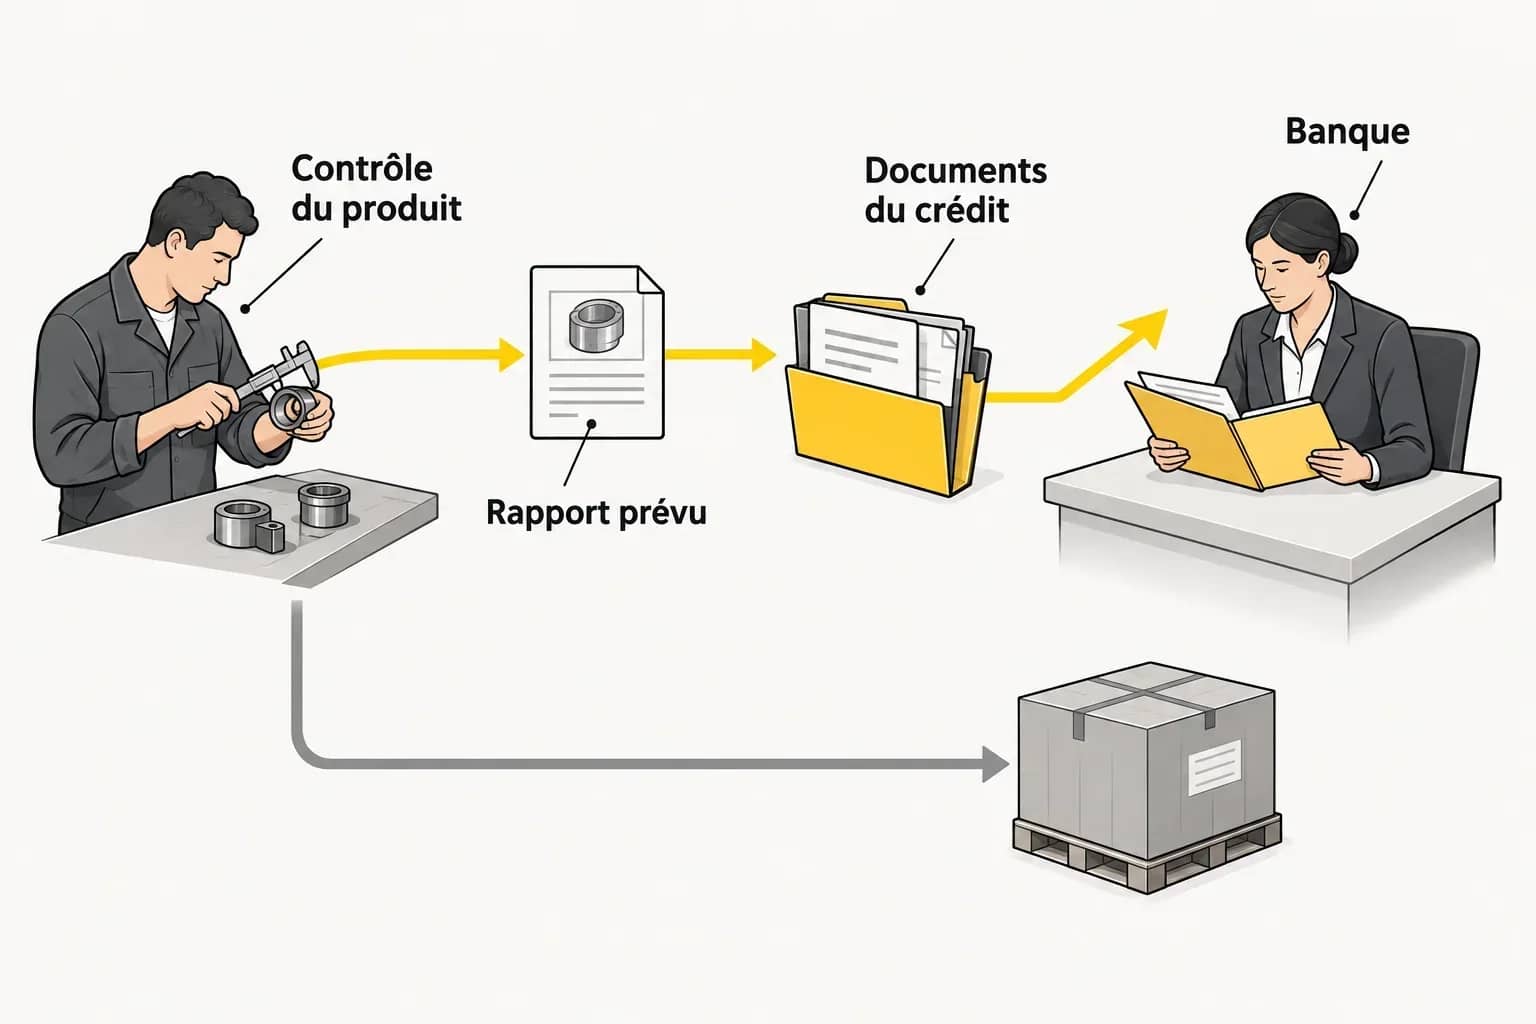
Le schéma ci-dessous représente le cas où le crédit exige un document d’inspection. Le paiement reste soumis aux conditions du crédit.
Du contrôle du produit aux documents examinés par la banque
 Voir en grand
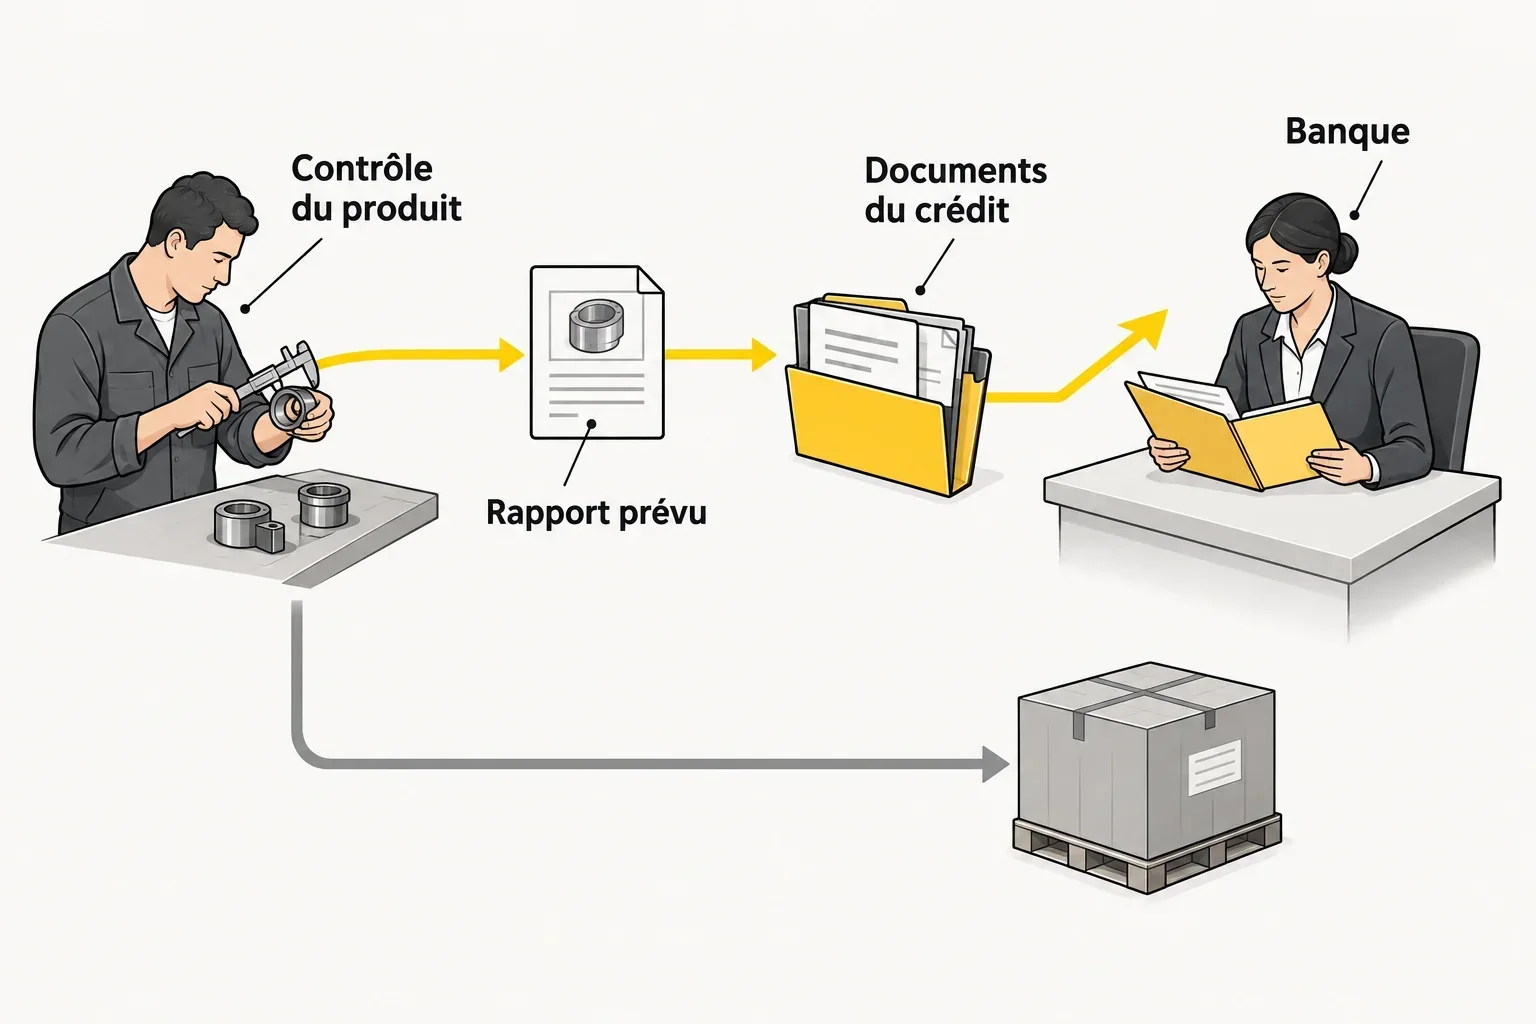
Documents, en jaune. Le rapport prévu rejoint les autres pièces requises, présentées à la banque pour examen.
Marchandise, en gris. Le colis suit un autre trajet. La banque ne réalise pas l’inspection physique des produits.
Avant de valider le versement #
Le dernier passage sur le dossier
Vous pensez avoir payé un compte frauduleux ? Contactez immédiatement votre banque. Demandez si le paiement peut encore être suspendu ou si un retour des fonds peut être tenté. La récupération n’est pas garantie. Conservez les messages, les coordonnées utilisées et les justificatifs, puis déposez plainte selon les démarches indiquées par Cybermalveillance.
Un point à éclaircir ?
Questions fréquentes
Faut-il toujours payer 30 % d’acompte et 70 % de solde ?
Ce partage existe, mais il n’est pas une règle universelle. Négociez le montant et ce qui déclenche chaque versement selon votre commande. Un solde avant le départ, après inspection ou contre des documents de transport ne correspond pas au même moment.
Un compte bancaire à Hong Kong est-il forcément suspect ?
Le pays du compte ne suffit pas à conclure. Identifiez son titulaire et son lien avec le vendeur. Si une autre société doit encaisser, demandez son rôle, les justificatifs et l’accord écrit du vendeur avant de poursuivre.
Puis-je payer avec un portefeuille électronique ?
Vérifiez que le service et le compte permettent ce paiement professionnel, avec un justificatif, les frais et les recours correspondants. Le fait qu’une application serve à payer des dépenses sur place ne suffit pas à décrire les conditions d’un achat de marchandises.