
Valeur en douane
La valeur en douane est le montant retenu pour calculer les droits exprimés en pourcentage de la valeur des marchandises. À l’importation dans l’Union européenne, elle part en général du prix payé ou à payer, corrigé des ajouts et déductions prévus. Sans vente utilisable, d’autres méthodes d’évaluation s’appliquent.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 8 sections
À quoi sert cette valeur #
Un fournisseur vous facture la marchandise. Un transporteur facture le trajet. Avant d’appliquer un pourcentage de droits de douane, il faut réunir les montants qui entrent dans leur base de calcul : la valeur en douane. Elle s’apprécie à l’entrée sur le territoire douanier de l’Union, avec les ajustements prévus par les textes.
La base de la TVA à l’importation va plus loin : elle comprend aussi les droits et certains frais jusqu’au lieu de destination. Un camion après l’entrée dans l’Union peut donc sortir de la valeur en douane tout en restant dans la base de TVA. Les deux montants ne sont pas interchangeables.
Ce que le prix comprend déjà #
Commencez par la facture et l’Incoterm accompagné de son lieu. Pour un trajet maritime Shanghai–Le Havre–Lyon, les points à examiner diffèrent selon le prix convenu :
- EXW, usine en Chine : le prix laisse notamment le transport à votre charge. Ajoutez les frais requis pour rejoindre l’entrée dans l’Union, s’ils ne sont pas déjà comptés.
- FOB Shanghai : le prix va jusqu’au chargement à bord. Le fret maritime et l’assurance jusqu’au Havre restent à examiner.
- CIF Le Havre : le prix comprend le fret et l’assurance jusqu’à ce port. Ne les ajoutez pas une seconde fois ; d’autres ajustements peuvent rester nécessaires.
- DDP Lyon : le prix inclut des frais au-delà de l’entrée dans l’Union. Isolez les postes déductibles, avec leur montant et leur justificatif.
Comparer les montants
Deux factures, une même valeur en douane
FOB Shanghai
- 8 000 €
- 1 200 €
DDP Lyon
- 11 800 €
- 300 €
- 2 300 €
Exemple fictif en euros : mêmes marchandises, mêmes frais, aucune autre correction à effectuer. Les sommes déduites sont incluses dans le prix et justifiées séparément. Les 2 300 € sont une hypothèse de droits et TVA cumulés, pas un tarif applicable à un produit. Le calcul illustre les articles 71 et 72 du code des douanes de l’Union.
Dans les deux cas, on retrouve 9 200 €. L’Incoterm aide à lire le prix ; il ne détermine pas à lui seul la valeur déclarable. En présence de plusieurs ventes successives, faites aussi vérifier quelle vente sert de référence. Il ne suffit pas de retenir la facture la moins chère.
Les frais à ajouter #
Ajoutez uniquement les éléments prévus par les règles douanières qui ne sont pas déjà dans le prix. Ils doivent pouvoir être chiffrés et justifiés. Le transport, l’assurance et la manutention liés à l’acheminement jusqu’à l’entrée dans l’Union en font partie. Pour le fret aérien, des modalités particulières déterminent la part à retenir.
Les emballages et contenants, ainsi que les commissions et frais de courtage supportés par l’acheteur, peuvent aussi s’ajouter. La commission d’achat est exclue : elle rémunère un agent qui représente l’acheteur à l’étranger pour l’achat des marchandises. Il faut examiner la fonction réelle de l’intermédiaire et ses documents, pas seulement le mot « commission » sur une facture.
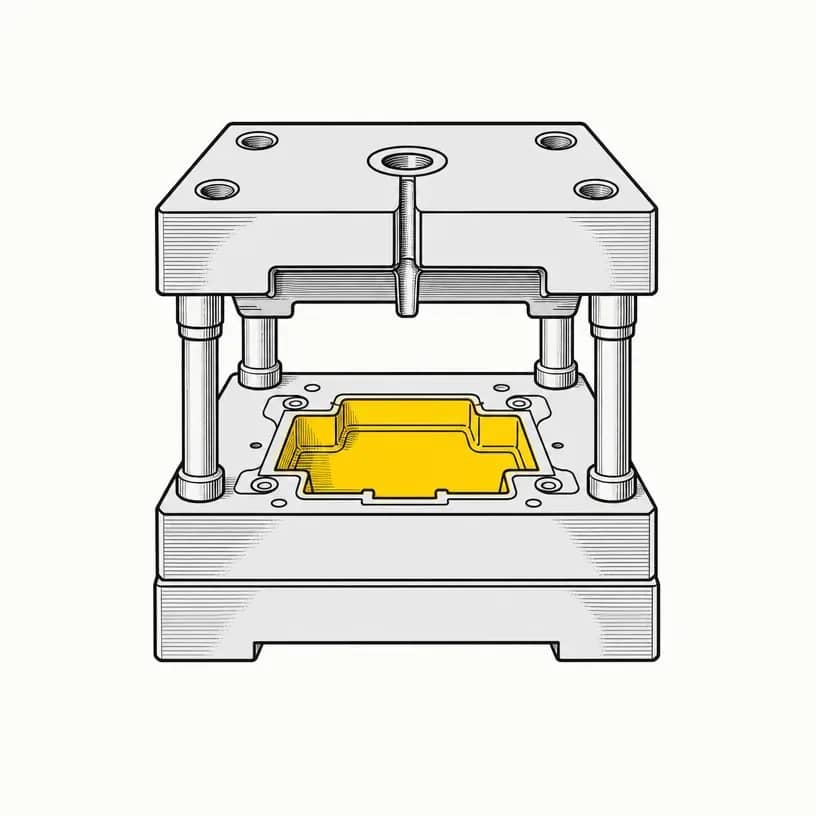
Vous fournissez gratuitement un moule à l’usine pour fabriquer vos produits. Sa valeur peut devoir être répartie entre les marchandises importées : c’est un apport. Le même principe concerne notamment les matières et composants que vous fournissez à coût réduit. La part déjà comprise dans le prix des produits ne s’ajoute pas une seconde fois.
Un moule facturé séparément par le vendeur peut déjà constituer une partie du prix à payer. Dans les deux situations, transmettez le contrat, la facture et les quantités concernées pour déterminer le traitement et la répartition appropriés.
Si, dans un exemple fictif, une valeur de moule de 6 000 € est répartie sur 3 000 pièces couvertes par un engagement ferme, elle représente 2 € par pièce. Un envoi de 500 pièces porte alors 1 000 € de cet apport. Cette répartition suppose une méthode justifiée et acceptable pour la douane ; une prévision de vente sans engagement ne suffit pas. Tout imputer au premier envoi est une possibilité, pas une obligation générale.
Plans, études et design : la nature de l’apport compte
Les travaux d’étude, d’ingénierie ou de design fournis pour la production relèvent d’une catégorie particulière : ils doivent notamment avoir été exécutés hors de l’Union et être nécessaires à la fabrication. Mais un dessin ou une étude intégré au coût d’un moule suit le traitement de ce moule, même si le travail a été réalisé dans l’Union. On ne peut donc pas exclure tous les frais de conception avec le seul argument « c’est fait en France ».
Les redevances et droits de licence s’ajoutent lorsqu’ils concernent les marchandises et que leur paiement est une condition de la vente, dans la mesure où ils ne sont pas déjà inclus. Une part de la revente qui revient au vendeur constitue un autre ajustement possible. Le contrat permet de vérifier ces conditions ; toutes les dépenses de marque ne sont pas automatiquement à ajouter.
Les frais à déduire #
Sur un prix tout compris, retirez seulement les postes que la réglementation exclut, déjà inclus et identifiables. Le schéma ci-dessous distingue les frais du transport de ceux qui suivent l’entrée dans l’Union.
Situer les frais
Les frais de part et d’autre du point d’entrée
À ajouter si absent du prix
- Transport jusqu’au point d’entrée
- Assurance de ce transport
- Chargement et manutention liés
À déduire si inclus et distingué
- Transport après le point d’entrée
- Installation après importation
- Droits et taxes à l’importation
À gauche : frais à inclure s’ils manquent au prix. À droite : exemples de frais déductibles de la valeur en douane s’ils sont inclus et justifiés. L’assurance du transport dans l’Union déjà facturée ne se déduit pas, contrairement au transport lui-même. Ce schéma ne calcule pas la base de TVA.
Demandez une ventilation du transport plutôt qu’un montant global « porte-à-porte ». Et ne retirez pas une taxe que le prix ne comprend pas : la mention DDP ne remplace ni le détail de la facture ni les pièces de dédouanement.
Les autres postes exclus du prix
La liste prévoit aussi les commissions d’achat, certains travaux réalisés après l’entrée, les droits de reproduction dans l’Union et les intérêts de financement sous conditions. Pour ces derniers, un contrat écrit ne suffit pas : il faut aussi pouvoir justifier le prix déclaré et le niveau du taux d’intérêt. Les paiements pour distribuer ou revendre les marchandises sont exclus lorsqu’ils ne sont pas une condition de leur vente pour l’exportation vers l’Union.
Convertir une facture en dollars #
Une facture en dollars doit être convertie avec le taux douanier applicable lors du dédouanement, pas avec le taux utilisé par votre banque pour le virement. La Douane publie les taux de référence l’avant-dernier mercredi du mois, pour application à partir du premier jour du mois suivant. Son service permet de retrouver le taux de la période concernée.
Par exemple, pour une déclaration acceptée en octobre, consultez le taux applicable en octobre, même si l’acompte a été payé en août. Vérifiez aussi le sens de conversion indiqué : un taux exprimé en dollars pour un euro ne se multiplie pas directement par une facture en dollars.
Quand il n’y a pas de vente #
Gratuit ne signifie pas sans valeur en douane. Un échantillon gratuit, un prêt ou un transfert de stock sans vente n’offre pas de prix d’achat utilisable par la méthode habituelle. La mention « sans valeur commerciale » ne permet pas de déclarer arbitrairement zéro.
Les méthodes secondaires s’examinent dans l’ordre : marchandises identiques, marchandises similaires, prix de revente dans l’Union après les retraits prévus, valeur calculée à partir de la production, puis dernier recours fondé sur des moyens raisonnables. L’ordre des méthodes du prix de revente et de la valeur calculée peut être inversé sur demande du déclarant. Il faut les données permettant d’appliquer la méthode retenue ; on ne choisit pas librement le résultat le plus bas.
Si une vente existe mais qu’une redevance ou un autre élément du prix reste inconnu, des autorisations peuvent encadrer son traitement : valeur provisoire à régulariser, ou ajustement selon des critères autorisés. Cela se prépare avant le dédouanement, sans inventer un montant définitif.
Justifier le montant déclaré #
Un prix bas n’est pas automatiquement refusé. En cas de doutes fondés, la douane peut demander des informations supplémentaires. Si elles ne permettent pas de justifier le montant total payé ou à payer, elle peut rejeter la valeur transactionnelle et recourir aux autres méthodes. Une vente entre entreprises liées reste possible, à condition notamment que leurs liens n’aient pas influencé le prix.
Rapprocher les paiements
Réunissez la facture, l’acompte, le solde et les paiements annexes liés à la vente. Un paiement en plusieurs fois ne réduit pas le prix total.
Documenter chaque ajustement
Détail du transport, assurance, contrat du moule ou de licence : expliquez ce qui est déjà compris et ce qui reste à ajouter ou retirer.
Relire la valeur déclarée
Demandez le calcul en euros, le taux de conversion et la méthode retenue. Faites examiner les écarts avant de valider les données.
Une facture réduite artificiellement ne devient pas correcte parce que le fournisseur accepte de la refaire. Si un écart est découvert après dédouanement, faites vérifier la déclaration et les corrections nécessaires : les droits et la TVA peuvent être affectés. Une vraie remise commerciale doit, elle aussi, satisfaire aux conditions de prise en compte ; elle ne se confond pas avec une fausse facture.
Belgique, outre-mer, Suisse et Canada #
En Belgique, les mêmes dispositions européennes encadrent la valeur en douane. Pour la TVA, appliquez ensuite les règles belges. Dans les départements d’outre-mer, la valeur douanière sert aussi de base à l’octroi de mer à l’importation ; les taux et exonérations se vérifient pour le territoire et le produit concernés.
En Suisse, ne transposez pas le calcul européen. Les droits sur les produits industriels ont été supprimés en 2024, avec les exceptions prévues au tarif. Cela ne supprime pas la valeur à déclarer pour l’impôt sur les importations : sa base comprend la contre-prestation, ou la valeur marchande, et les frais à intégrer jusqu’au lieu de destination suisse.
Au Canada, la méthode de la valeur transactionnelle existe aussi, sous les conditions de la loi canadienne : vente pour exportation au Canada, acheteur au Canada et prix déterminable, notamment. Les ajustements suivent ces textes, pas les articles européens utilisés dans les exemples de cette fiche.
Un point à éclaircir ?
Questions fréquentes
Valeur CIF et valeur en douane : est-ce la même chose ?
Pas automatiquement. Un prix CIF peut déjà comprendre le fret et l’assurance jusqu’au premier port d’entrée dans l’Union. Il faut encore vérifier les autres éléments : moule, redevance ou frais déjà inclus, par exemple. Le lieu nommé et le contenu du prix comptent autant que les trois lettres.
La valeur en douane correspond-elle au montant du dernier virement ?
Non. Quand la méthode transactionnelle s’applique, le point de départ est le prix total payé ou à payer pour la vente retenue. Un acompte et un solde font partie du même prix. Les ajustements douaniers viennent ensuite ; il faut donc rapprocher les paiements de la facture complète.