
Le blogTransport et douane
Taxe petits colis : comment compter les 3 euros
Depuis le 1er juillet 2026, le droit européen de 3 € se calcule par ligne de déclaration pour les ventes à distance importées concernées, d’une valeur maximale de 150 €. Plusieurs pièces identiques peuvent relever d’une seule ligne. Un lot acheté entre professionnels pour la revente suit le tarif douanier normal. La TVA reste distincte.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 5 sections
Un achat qui contient trois objets ne coûte pas forcément trois fois 3 € de droits. À l’inverse, un seul carton peut donner plusieurs lignes taxées. Pour calculer votre coût, commencez par identifier la vente et ce qui doit être déclaré ensemble.
Les repères ci-dessous concernent une importation vers la France métropolitaine, selon les textes consultés le 15 septembre 2026. Ils distinguent l’achat livré à un consommateur du lot que votre entreprise importe pour constituer son stock.
Trois euros par ligne : regardez ce que contient l’envoi
Une ligne de déclaration peut regrouper plusieurs pièces. Le texte définit l’article à partir du classement douanier, de la désignation du produit et, lorsque les données applicables le demandent, de son origine. Le simple nombre de références sur une boutique ne donne donc pas automatiquement le nombre de lignes douanières.
Pour comprendre le calcul, prenons deux envois auxquels le forfait s’applique, chacun d’une valeur de marchandises inférieure ou égale à 150 €. Les tee-shirts sont identiques et de même origine. Dans le second cas, les chaussures forment une autre catégorie douanière.
Voir la différence
Plus de pièces ne veut pas forcément dire plus de lignes
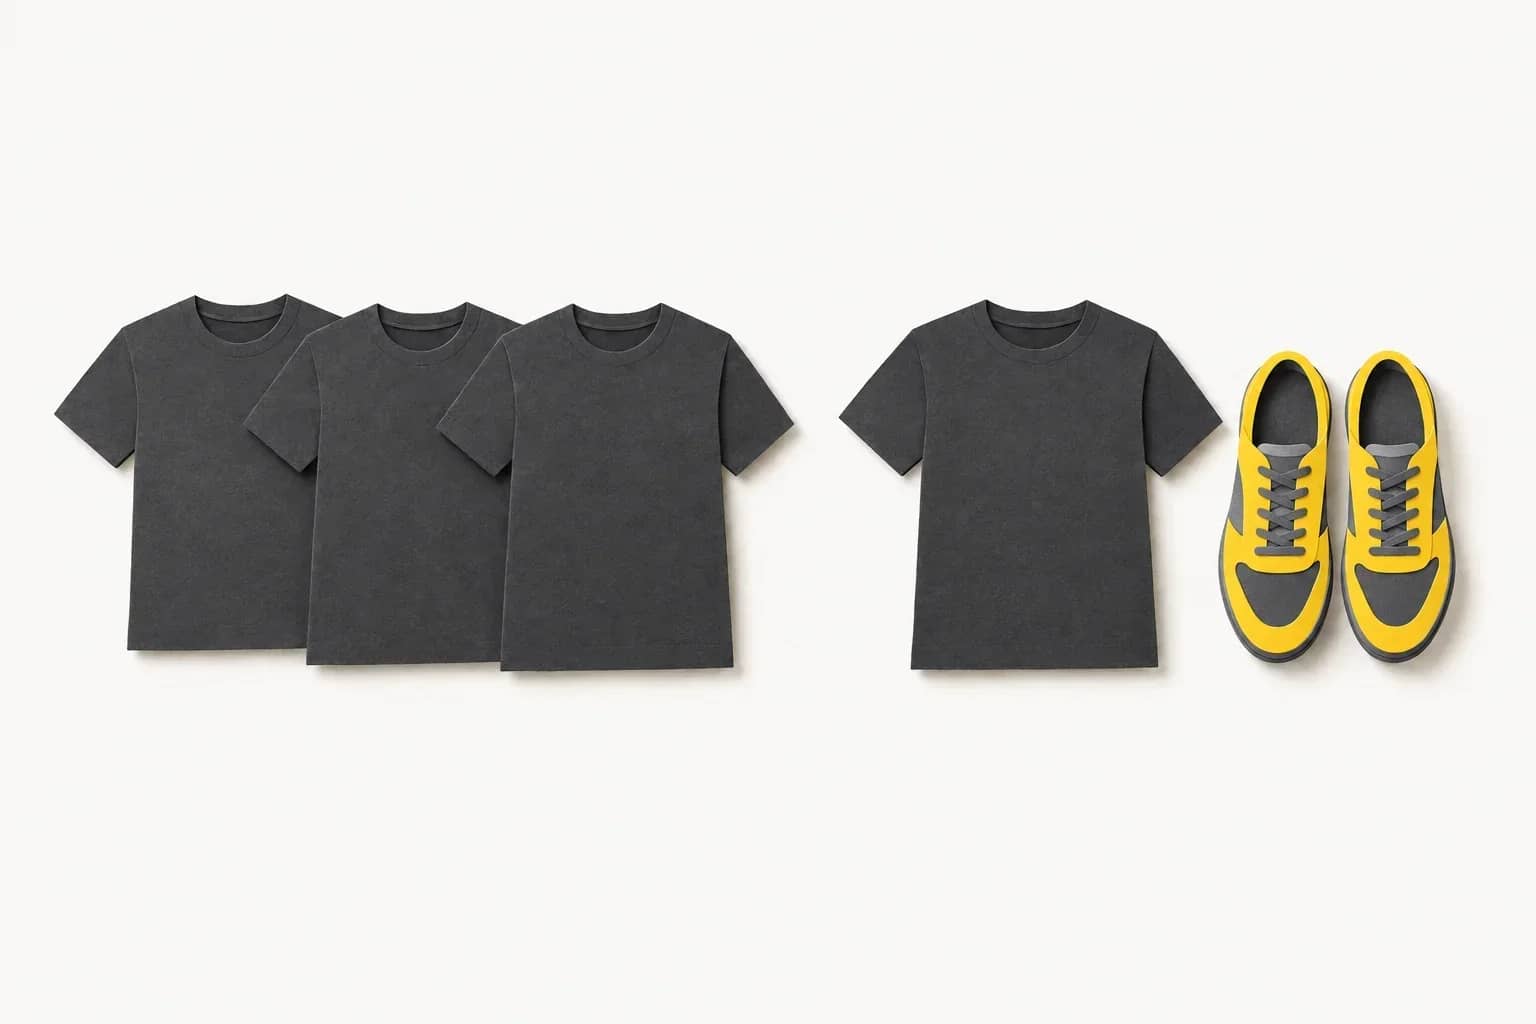
- Trois tee-shirts identiques
- 1 ligne · 3 €Les trois pièces sont déclarées ensemble sur une même ligne.
- Un tee-shirt et des chaussures
- 2 lignes · 6 €Une ligne pour le tee-shirt et une pour la paire de chaussures.
Le calcul porte sur les lignes déclarées, pas sur le nombre d’objets visibles.
Illustration générée. Exemples sous les hypothèses indiquées, limités au droit forfaitaire : TVA et prestations de transport non comprises. Le classement réel doit être confirmé.
La formule est nombre de lignes × 3 €. Une ligne contenant dix unités identiques donne ainsi 3 €, si ces unités relèvent bien de cette même ligne. Plusieurs lignes donnent plusieurs fois le forfait, y compris lorsque le carton contient des produits qui se ressemblent. La déclaration simplifiée H7 applique le droit à chaque ligne déclarée.
Deux origines peuvent-elles créer deux lignes ?
Oui, lorsque l’origine fait partie des données à déclarer. Le guide de la Commission distingue notamment la déclaration H1, où cette information existe, de la déclaration simplifiée H7, où elle n’est pas disponible. Son exemple H1 sépare des marchandises de Chine et de Thaïlande sous le même code. Il serait donc incorrect de généraliser « deux pays = deux lignes » à toute déclaration.
Le seuil de 150 euros porte sur la valeur des marchandises
La valeur intrinsèque est, pour un achat commercial, le prix des marchandises elles-mêmes, hors TVA lorsque celle-ci est identifiable séparément. Le transport et l’assurance peuvent aussi en être exclus lorsqu’ils sont indiqués séparément. S’ils sont inclus dans un prix global sans être distingués, vous ne pouvez pas simplement en retrancher une estimation.
À 150 € exactement, le plafond de valeur du dispositif est encore respecté. Au-dessus, le forfait temporaire ne s’applique pas. Pour autant, rester sous le plafond ne suffit pas : il faut aussi que la vente relève du régime concerné.
Demandez une facture qui distingue les produits et les frais. Une capture du total payé ne permet pas toujours d’expliquer ce montant au déclarant.
Un lot acheté pour la revente suit un autre calcul
Vous achetez un lot à un fournisseur pour l’importer dans le stock de votre entreprise : la douane française classe cette opération entre professionnels hors du forfait de 3 €. Elle relève du tarif extérieur commun, c’est-à-dire des droits correspondant au classement douanier et aux mesures applicables au produit, même lorsque le lot vaut moins de 150 €.
| Commande | Calcul à préparer |
|---|---|
| Vente à distance éligible, 150 € au plus | 3 € par ligne |
| Lot professionnel pour votre stock | Tarif douanier du produit |
| Envoi de plus de 150 € | Tarif douanier du produit |
Situations simplifiées, au 15 septembre 2026. Les éventuelles dispenses ou réductions de droits doivent être examinées séparément.
Le tarif normal peut donner un droit de 0 % pour certains produits. Il faut vérifier le taux et les autres mesures applicables. Faites calculer votre prix de revient avec la facture, le code douanier, l’origine et les frais du trajet, plutôt qu’en ajoutant 3 € à chaque carton par habitude.
La situation est différente si vous vendez directement à des consommateurs et regroupez leurs commandes pour le transport. Un chargement commun ne transforme pas ces ventes en un seul achat professionnel. Le texte prévoit de tenir compte des ventes à distance dans les chaînes de ventes successives et les envois regroupés. Expliquez à la personne qui déclare les marchandises qui vend à qui et comment les commandes sont regroupées.
Pourquoi les textes parlent-ils encore d’envoi postal ?
Le règlement de février 2026 mentionne les importations via le guichet TVA IOSS ou les marchandises en envoi postal. Le règlement délégué de juin a modifié la définition de ce dernier terme pour viser les ventes à distance concernées. Il ne faut donc pas le lire comme une règle réservée aux colis transportés par la poste. Les traitements préférentiels hors IOSS ont également leur place dans cette définition.
Droit de douane, TVA et frais de dossier restent distincts
Le droit devient dû lorsque la déclaration de mise en libre pratique est acceptée. La mise en libre pratique est l’étape douanière qui permet aux marchandises importées de circuler dans l’Union après les formalités applicables. Ce moment ne se confond pas avec le paiement de la commande.
La personne tenue de payer le droit à la douane dépend du circuit de déclaration : guichet IOSS, autres régimes ou représentation douanière. Ce n’est pas nécessairement celle qui supporte finalement ce coût. Avant l’achat, faites préciser ce qui est compris dans le prix et qui vous facturera les éventuels suppléments.
Pour la TVA, deux situations courantes se distinguent :
- Avec IOSS, le guichet utilisé par le vendeur ou la plateforme, la TVA de la vente est collectée lors de l’acceptation du paiement. L’importation correspondante est exonérée de TVA à l’importation. La note de la Commission indique que le droit de 3 € n’entre pas dans la base de cette TVA de vente.
- Sans IOSS, sous le régime simplifié ou le régime standard, la TVA est due à l’importation et le droit forfaitaire entre dans sa base de calcul.
Un montant présenté comme « frais de douane » peut aussi contenir une prestation du transporteur. Demandez son détail et comparez-le avec la facture, le relevé des droits et la preuve de TVA déjà payée. Cette vérification est plus utile qu’une comparaison du supplément avec le seul chiffre de 3 €.
La taxe française est terminée, le régime européen reste temporaire
La taxe nationale de 2 € appliquée à partir du 1er mars 2026 a cessé de s’appliquer au 1er juillet, lors de l’entrée en vigueur du droit européen. Le décret du 3 juillet constate cette date. Ne cumulez pas automatiquement les anciens 2 € et les nouveaux 3 €.
1er juillet 2026
Forfait européen en vigueur
Fin de l’ancienne franchise de 150 € et application du droit temporaire aux envois concernés.
Automne 2026
Des changements à suivre
Réexamen du champ et redevance européenne annoncée pour novembre, avec un montant à fixer.
1er juillet 2028
Fin prévue du régime temporaire
Une prolongation peut être proposée si l’infrastructure informatique nécessaire n’est pas prête.
Le règlement prévoit une évaluation des détournements de flux au plus tard le 1er octobre 2026, puis chaque mois. Elle peut conduire à une proposition d’extension du forfait. La prolongation au-delà de 2028 dépend également d’une évaluation : elle n’est pas encore décidée.
Une redevance européenne de gestion, distincte de ce droit de douane, est annoncée pour novembre. Dans son communiqué du 3 septembre, le Conseil indique que la Commission doit encore en fixer le montant et que l’approbation finale du Parlement est attendue plus tard en septembre. Cette redevance n’est donc pas chiffrée dans les exemples ci-dessus.
Pour les vendeurs concernés, des identifiants de produit deviennent aussi obligatoires à partir du 1er novembre selon le règlement délégué. Il s’agit d’informations à transmettre pour la déclaration, pas d’une taxe supplémentaire. Préparez leur fourniture avec le vendeur et le déclarant.
Avant de fixer vos prix pour un nouvel envoi, faites confirmer les règles applicables à sa date de dédouanement. Gardez séparément le montant des marchandises, les droits, la TVA et les prestations : vous pourrez modifier la bonne ligne lorsqu’une mesure change.
Un point à éclaircir ?
Questions fréquentes
Les 3 euros remplacent-ils tous les frais de douane ?
Non. C’est un droit de douane fixe pour les achats concernés. La TVA et les frais de prestation éventuellement facturés restent distincts. Pour une importation hors de ce régime, comme un lot professionnel destiné à la revente, demandez le calcul selon le classement douanier réel du produit.
La taxe concerne-t-elle uniquement les colis chinois ?
Non, le dispositif européen vise les importations concernées depuis les pays extérieurs à l’Union européenne. La Chine est un cas fréquent, mais le nom du pays ne suffit pas à déterminer le montant : la vente, la valeur de l’envoi, les lignes déclarées et les mesures applicables doivent être examinées.
Un échantillon gratuit est-il automatiquement exonéré ?
Non. Certains échantillons peuvent être dispensés de droits de douane, avec des conditions et une déclaration adaptées. Le mot « gratuit » sur une facture ne suffit pas à les obtenir. Faites décrire l’échantillon et confirmer le traitement prévu par la personne qui fait la déclaration en douane avant son expédition.
Comment éviter une mauvaise facturation des petits colis ?
Conservez la commande, la facture, les frais de transport détaillés et la preuve de TVA payée. Demandez le détail d’un montant réclamé : droit forfaitaire, TVA ou prestation du transporteur. Faites corriger une erreur à partir de ces documents, avec une description et une valeur exactes des marchandises.