
Franchise douanière
Une franchise douanière permet de ne pas payer les droits à l’importation normalement applicables, dans un cas prévu par les textes et sous ses conditions. Elle ne constitue pas une exonération générale pour toute petite commande. La TVA, les formalités et les règles applicables au produit doivent être vérifiées séparément.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 4 sections
Pour une entreprise, la question est donc pourquoi la marchandise entre et ce que vous allez en faire, pas seulement combien elle coûte. Un échantillon, un produit envoyé pour des essais et un stock destiné à la vente ne se présentent pas de la même manière en douane.
Cette fiche traite du cadre douanier de l’Union européenne, avec les repères français pour les voyageurs. Les franchises suisses ou celles de territoires ayant une fiscalité propre ne s’y transposent pas.
Petit colis : l’ancien seuil de 150 € a disparu
La franchise de droits liée aux envois d’une valeur ne dépassant pas 150 € a été supprimée le 1er juillet 2026. Elle pouvait auparavant concerner des achats commerciaux : elle n’était pas réservée aux cadeaux entre particuliers. Une ancienne page qui présente encore ce seuil comme une exonération générale n’est donc plus à jour.
Cela ne signifie pas que tous les produits supportent désormais un taux positif. Le tarif applicable et les éventuels cas d’exonération restent à examiner. La réforme du petit colis n’a pas supprimé toutes les franchises particulières.
Et les achats rapportés dans une valise ?
Les franchises des voyageurs concernent des importations occasionnelles, dans leurs bagages personnels, pour un usage personnel ou familial ou pour offrir. Elles ne couvrent pas un stock destiné à être revendu.
En France, les seuils généraux en valeur sont de 430 € pour une arrivée en avion ou en bateau, et de 300 € par les autres modes, à partir de quinze ans. Avant quinze ans, le seuil est de 150 €. Les alcools, tabacs et certaines situations ont leurs propres limites. Ces montants ne sont pas les règles d’un colis commandé à un fournisseur.
Échantillons : gratuit ne suffit pas
La franchise de prospection commerciale concerne des échantillons de valeur négligeable, dont la présentation et la quantité ne permettent que de rechercher des commandes. Écrire « gratuit » ou « sample » sur le colis ne démontre pas ces conditions.
Voir la différence
Ce que l’échantillon permet de faire
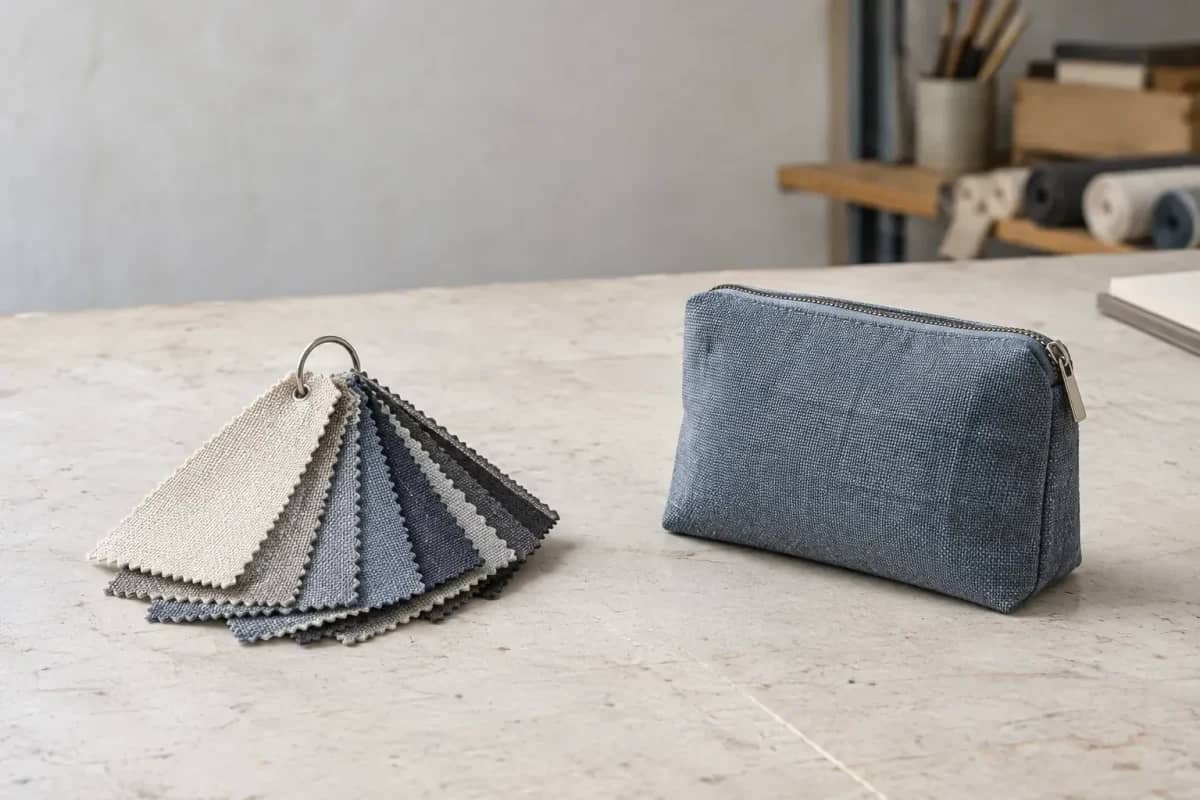
- Montrer une matière
- Le nuancierDes morceaux présentés pour choisir un tissu illustrent la fonction de prospection.
- Utiliser un produit
- La pochette entièreUn objet utilisable tel quel ne devient pas exonéré simplement parce que le fournisseur l’offre.
La gratuité ne remplace pas l’examen de l’usage, de la présentation et de la quantité.
Exemple conceptuel généré. L’image compare deux fonctions ; elle n’accorde une franchise à aucun de ces objets. Conditions de l’article 86.
La douane peut demander de rendre certains articles inutilisables à d’autres fins, par exemple par un marquage permanent, sans leur faire perdre leur fonction d’échantillon. Faites préciser les conditions avant l’envoi.
Retours et essais : deux autres cas à examiner
Les franchises ne se limitent pas aux échantillons. Deux situations peuvent notamment concerner une entreprise :
| Situation | Conditions à regarder |
|---|---|
| Un bien revient après une exportation | Il avait le statut douanier de marchandise de l’Union à son départ. Il revient dans le même état, en principe sous trois ans, avec une demande et les preuves nécessaires. |
| Des biens sont importés pour des essais | Les examens servent à déterminer leur composition, leur qualité ou leurs caractéristiques techniques. Les quantités et le devenir des biens après les essais sont encadrés. |
Le régime des retours relève de l’article 203 du code des douanes de l’Union. Statut Union ne veut pas dire fabrication européenne : un bien auparavant importé et mis en libre pratique peut aussi avoir ce statut. Le simple mot « retour » ne suffit donc pas ; il faut pouvoir établir l’exportation précédente et les autres conditions.
Que deviennent les produits après les essais ?
La franchise pour examens, analyses ou essais prévoit en principe la consommation ou la destruction des biens. Les quantités doivent être limitées au besoin. Pour les produits restants, le texte prévoit d’autres issues sous contrôle des autorités, comme la destruction ou, dans des circonstances justifiées, la réexportation. Si ces conditions ne sont pas remplies, des droits peuvent être dus. Ce n’est pas une franchise générale pour tester un objet puis le garder ou le vendre.
Franchise, taux nul et suspension : trois mécanismes
Un produit peut avoir un taux de droit à zéro dans le tarif sans bénéficier d’une franchise. La franchise, elle, dépend du cas prévu et de ses conditions. Dans les deux cas, vérifiez séparément la TVA, les formalités et les restrictions applicables au produit.
Une suspension permet, sous un régime adapté, de stocker, utiliser ou transformer la marchandise avec un traitement particulier des droits. Il faut respecter les obligations du régime et lui donner une issue autorisée. Il ne s’agit pas de reporter librement un paiement : la suite dépend de l’opération réalisée. La fiche régimes douaniers explique ces choix.
Avant de demander une franchise, préparez une description des biens, leur quantité, leur valeur et leur usage prévu. Pour un retour ou des essais, ajoutez les pièces qui permettent d’établir ce parcours. Le motif et ses justificatifs doivent correspondre à l’opération réelle.