
Régimes douaniers
Un régime douanier est la procédure sous laquelle une marchandise est placée en douane. Il détermine les formalités à respecter et le traitement des droits. Le choix dépend de ce que vous allez en faire : la vendre, la stocker, la transformer, l'utiliser temporairement ou la faire sortir du territoire douanier.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 4 sections
Pour vendre ou utiliser vos achats dans l'UE
Si vos produits arrivent de Chine pour être vendus ou utilisés dans l'Union européenne, la mise en libre pratique est le régime qui permet leur entrée sur ce marché. Elle implique le traitement des droits dus et le respect des formalités d'importation, notamment des restrictions applicables au produit. Elle ne se résume pas au paiement d'une taxe.
Le traitement de la TVA doit aussi être prévu. En France, pour les redevables identifiés à la TVA, sa déclaration et son paiement passent par la déclaration de TVA. Il ne faut donc pas supposer que toute la fiscalité se paie au transitaire lors du passage en douane.
Stocker d'abord, vendre ensuite
La mise en libre pratique peut être précédée d'un autre régime. Un entrepôt douanier permet de stocker sous surveillance douanière en suspension de droits et taxes, avant de choisir la destination suivante. Des marchandises ainsi stockées peuvent ensuite être mises sur le marché européen ou réexportées.
Par exemple, un distributeur qui attend de savoir quels lots seront vendus dans l'UE et lesquels repartiront hors UE peut faire étudier cette possibilité. L'entreposage et le suivi du régime ont un coût : demandez ce qu'ils apportent à votre flux, au lieu de choisir uniquement sur la promesse de différer les droits.
Les trois familles de régimes douaniers
Le code des douanes de l'Union distingue trois grandes entrées :
- La mise en libre pratique : l'entrée de marchandises non Union sur le marché de l'UE.
- Les régimes particuliers : le transit, le stockage, l'utilisation spécifique ou la transformation.
- L'exportation : la sortie de marchandises de l'Union vers l'extérieur du territoire douanier.
Les régimes particuliers se divisent eux-mêmes en quatre catégories. Ce ne sont pas quatre régimes supplémentaires au même niveau que les trois familles.
| Catégorie | Régimes compris |
|---|---|
| Transit | Transit externe et transit interne. |
| Stockage | Entrepôt douanier et zones franches. |
| Utilisation spécifique | Admission temporaire et destination particulière. |
| Transformation | Perfectionnement actif et perfectionnement passif. |
Les quatre catégories de régimes particuliers — article 210 du code des douanes de l'Union.
Le transit sert au déplacement sous contrôle douanier. Il permet notamment d'accomplir le dédouanement à destination plutôt qu'au point d'entrée dans le territoire douanier. Il peut donc intervenir avant le régime retenu pour la vente ou la transformation.
L'admission temporaire concerne un usage limité dans le temps, par exemple du matériel exposé sur un salon puis réexporté. Selon les conditions, l'exonération de droits peut être totale ou partielle. Le carnet ATA sert à certaines de ces opérations.
La destination particulière répond à une autre logique : un avantage tarifaire est lié à un usage prévu par la réglementation. Il faut que le tarif autorise cet avantage et que la marchandise soit réellement affectée à cet usage. « Je l'utilise dans mon entreprise » ne suffit pas à le demander.
Transformer dans l'UE : le perfectionnement actif
Ce régime permet de faire venir des marchandises non Union pour les transformer, les assembler ou les réparer dans l'UE, avec suspension des droits et taxes. La réexportation n'est pas la seule sortie possible : les produits peuvent aussi être mis en libre pratique.
Des composants deviennent un produit
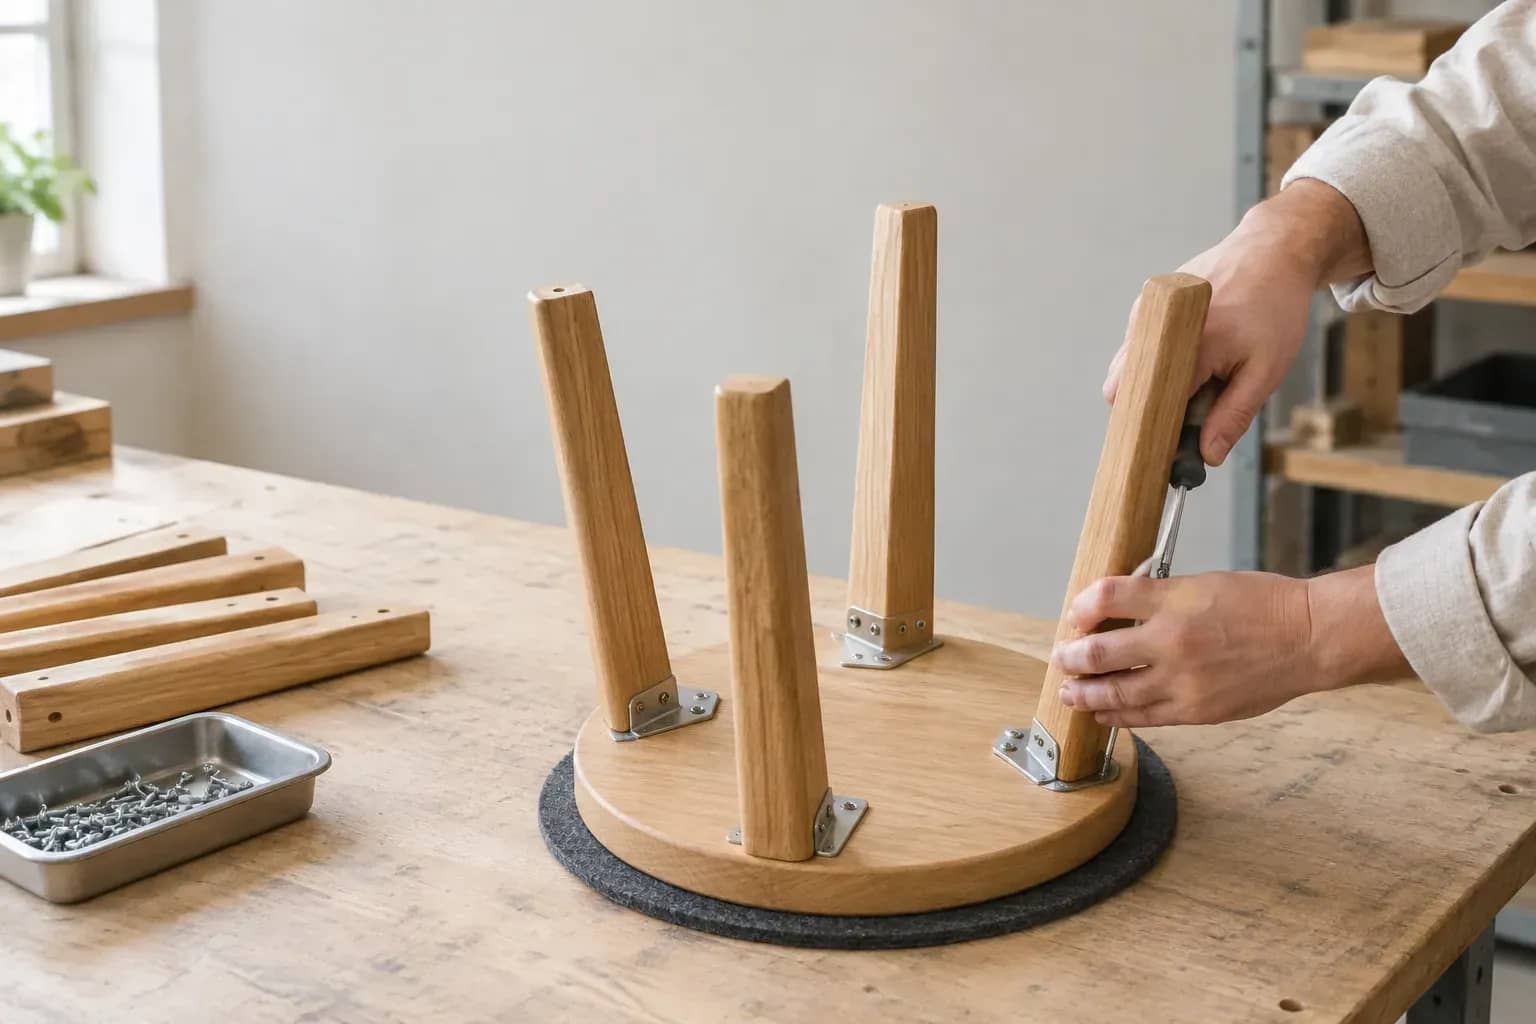
La taxation d'une mise en libre pratique après transformation peut reposer sur les marchandises importées ou sur les produits transformés, selon les règles applicables. Ne calculez pas systématiquement les droits sur les seuls composants. Le suivi doit permettre d'identifier ce qui a été importé, transformé et sorti du régime.
Le perfectionnement passif suit le mouvement inverse : des marchandises sont envoyées hors UE pour y être transformées, puis réimportées. Il a ses propres conditions ; ce n'est pas le nom donné à un assemblage effectué dans l'UE.
Cinq ans d'autorisation ne donnent pas cinq ans pour chaque lot
Préparer le régime et sa sortie
Un régime particulier doit correspondre aux opérations réellement prévues. L'autorisation, lorsqu'elle est requise, en fixe les conditions : marchandises, lieux, opérations et délais. Certains cas simples et ponctuels peuvent être autorisés sur la déclaration en douane ; ils ne sont pas pour autant sans conditions.
Décrire le flux
Que devient la marchandise, où et dans quel délai ? Identifiez aussi qui tiendra son suivi.
Préparer le placement
Faites préciser l'autorisation, la garantie éventuelle et les déclarations nécessaires avant l'opération.
Prévoir la sortie
Identifiez la destination autorisée et les justificatifs qui permettront de terminer le régime.
La garantie couvre les sommes susceptibles d'être dues. Ses modalités et les éventuelles dispenses se vérifient pour le dossier. Demandez qui la constitue, pour quel montant et dans quel périmètre.
Pour les demandes classiques d'autorisation de régimes particuliers en France, le tableau officiel de dépôt indique TP-CDS. Ne reprenez pas par défaut l'ancienne répartition « SOPRANO pour le national, CDS pour plusieurs États membres ». Le bureau compétent peut préciser la démarche adaptée.
La clôture s'appelle l'apurement. Selon le régime, elle peut notamment passer par une nouvelle destination douanière ou par une sortie du territoire. Un manquement aux obligations peut faire naître une dette douanière : attendre que le délai expire ne termine pas correctement l'opération.
Présentez ce parcours à votre transitaire ou à votre représentant en douane dès la préparation de l'envoi. Si le matériel doit revenir après un usage temporaire, commencez par les conditions du carnet ATA.