
TVA intracommunautaire
Le numéro de TVA intracommunautaire est un identifiant fiscal. En France, il associe FR, une clé de deux chiffres et le SIREN de l'entreprise. Le service des impôts le délivre gratuitement. Il sert aux échanges européens, mais aussi à identifier un importateur qui fait entrer des marchandises de Chine en France.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 5 sections
Où trouver votre numéro de TVA ?
Regardez d'abord vos déclarations de TVA. Le numéro y est préimprimé. Si vous ne le retrouvez pas, demandez sa communication à votre service des impôts des entreprises, le SIE. Pour une entreprise redevable de la TVA, il est normalement transmis automatiquement lors de l'immatriculation.
Vous n'en avez pas encore ? La demande est gratuite. Une fois votre SIRET obtenu et votre espace professionnel activé sur impots.gouv.fr, utilisez la messagerie sécurisée. Indiquez l'opération prévue : achat européen, prestation de services ou importation en France.
Le chemin pour faire la demande sur impots.gouv.fr
Dans votre espace professionnel, ouvrez Messagerie → Écrire → Gérer votre entreprise → Gérer vos régimes d'imposition → TVA et taxes annexes → Demande de numéro de TVA intracommunautaire. C'est le chemin décrit par la DGFiP dans sa réponse mise à jour en juin 2026.
Si le numéro tarde, demandez au SIE où en est votre dossier. La page officielle ne fixe pas de délai de délivrance ; une estimation donnée par un prestataire ne garantit pas la date d'attribution.
Pour le numéro d'un partenaire, commencez par lui demander celui qu'il utilise pour l'opération. Retrouver une suite de caractères et vérifier qu'elle est active sont deux étapes différentes.
Vérifier un numéro avec VIES
Le service officiel est VIES, l'outil de la Commission européenne. Il interroge les bases fiscales nationales pour vérifier l'enregistrement aux échanges intra-UE. Il ne délivre pas de numéro.
Saisissez le numéro
Choisissez le pays qui l'a délivré et recopiez le numéro communiqué par votre partenaire.
Lisez le résultat
Distinguez un numéro valide, un numéro non valide et un service momentanément indisponible.
Gardez une trace
Conservez le résultat daté avec les documents de l'opération.
| Réponse affichée | La suite |
|---|---|
| Valide | Conservez la validation pour cette opération. |
| Non valide | Faites confirmer ou régulariser le numéro par votre partenaire auprès de son administration. |
| Erreur ou indisponibilité | Réessayez plus tard. Vous n'avez pas obtenu de validation. |
Interpréter la réponse de VIES ; une erreur technique ne constitue pas un résultat fiscal.
Un résultat non valide peut venir d'un numéro inexistant, d'une activation intra-UE manquante ou d'un enregistrement encore en cours. Les mises à jour ne sont pas toujours immédiates. La Commission recommande de conserver une trace de la consultation.
Un numéro valide ne suffit pas à autoriser toute facture hors taxes. Pour une livraison de biens depuis la France vers un client professionnel dans un autre État membre, l'exonération dépend aussi du transport réel des marchandises, de la situation des parties et des obligations déclaratives. Le numéro communiqué fait partie des conditions.
Si le client communique son numéro après la livraison
Le BOFiP prévoit une rectification possible de la facture lorsque le client établit sa qualité d'assujetti au moment de l'achat, communique ensuite un numéro attribué par l'État de destination et qu'il n'existe pas d'indication de fraude ou d'abus. Il faut examiner ces conditions : ni l'absence initiale du numéro, ni un résultat VIES ne suffisent à décrire seuls la situation.
Reconnaître le numéro français
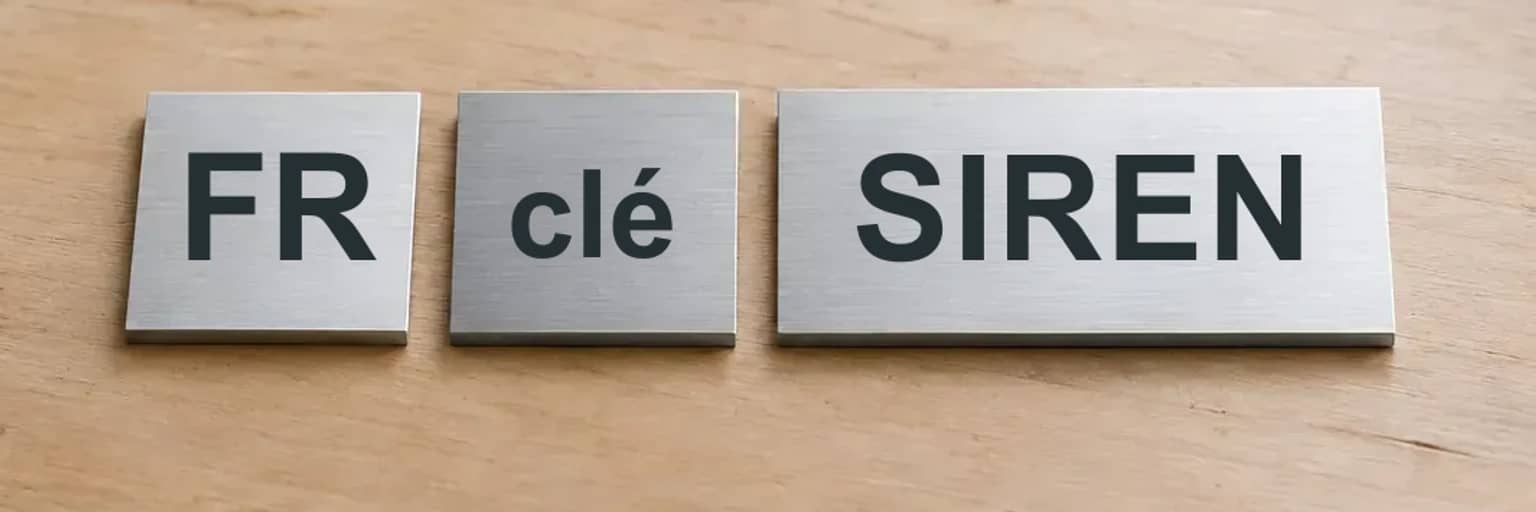
Le numéro de TVA français compte 13 caractères. Les deux premières lettres indiquent la France, les deux chiffres suivants forment la clé informatique, puis viennent les neuf chiffres du SIREN. Les autres pays ont leurs propres formats.
FR + clé + SIREN
Le SIRET n'est pas le numéro de TVA. Le SIREN identifie l'entreprise ; le SIRET identifie un établissement et comprend cinq chiffres supplémentaires. Le numéro de TVA reprend le SIREN, sans ces cinq chiffres.
L'EORI a un autre rôle : identifier l'entreprise pour les formalités douanières. Il ne remplace pas le numéro fiscal demandé pour la TVA.
En micro-entreprise, faut-il le demander ?
Le point décisif est votre régime de TVA, pas seulement le statut de micro-entrepreneur. En franchise en base, le numéro n'est pas attribué automatiquement. Certaines opérations imposent pourtant de le demander : des achats européens taxables, certaines prestations de services internationales ou des importations dont vous êtes redevable. Précisez au SIE ce que vous allez réaliser.
Pour les achats de biens dans l'UE, un régime particulier prévoit notamment un seuil de 10 000 €, apprécié sur l'année précédente et l'année en cours, avec possibilité d'option. Il ne s'agit pas d'un seuil qui dispenserait de TVA une commande importée de Chine.
Pourquoi le transitaire le demande pour la Chine
Lorsqu'une entreprise est redevable de la TVA sur son importation en France, son numéro de TVA français valide doit figurer sur la déclaration en douane. Depuis 2022, la TVA à l'importation des entreprises identifiées est déclarée auprès des impôts sur leur déclaration de TVA : c'est l'autoliquidation.
Demandez le numéro avant l'importation si vous ne l'avez pas, puis transmettez-le au déclarant avec votre EORI. Si vous êtes au régime simplifié de TVA, signalez aussi votre projet au SIE pour adapter votre régime déclaratif. La fiche TVA à l'import explique le calcul, la déclaration et les conditions de déduction.
Le numéro et la TVA sur un achat européen
L'expression « TVA intracommunautaire » désigne aussi les règles des échanges dans l'UE. Dans le cas général d'une acquisition intracommunautaire taxable, l'acheteur déclare la TVA dans le pays de destination. Une facture fournisseur hors taxes ne signifie donc pas que la taxe a disparu. Le traitement dépend notamment du régime fiscal des entreprises.
Une marchandise expédiée de Chine et importée en France relève des règles d'importation. Le fait d'utiliser le même numéro fiscal ne transforme pas cet achat en acquisition intracommunautaire.
Pour distinguer la déclaration de TVA des formalités sur les échanges de biens, consultez la fiche DEB, EMEBI et état récapitulatif TVA.