
DEB / EMEBI
Depuis les échanges de janvier 2022, la déclaration d'échanges de biens, ou DEB, est remplacée par deux démarches. L'EMEBI est une enquête statistique réservée aux entreprises désignées par la Douane. L'état récapitulatif TVA concerne les livraisons intracommunautaires exonérées et certains transferts de biens. Les deux se déposent sur DEBWEB2, mais leurs conditions sont différentes.
 Xavier BerthelotResponsable logistique chez Sino Sourcing
Sommaire · 5 sections
Quelle démarche vous concerne ?
Vérifiez les deux séparément. Une même entreprise peut devoir déposer l'une, les deux ou aucune. Le nom DEBWEB2 désigne le portail ; il ne signifie pas que l'ancienne déclaration unique existe encore.
| Démarche | Ce qui la déclenche |
|---|---|
| EMEBI | La Douane vous a désigné par lettre-avis, pour un ou deux sens de circulation. |
| État récapitulatif TVA | Vous réalisez une livraison intra-UE exonérée ou une opération assimilée concernée. Aucun courrier à attendre. |
Deux obligations françaises distinctes. Conditions détaillées dans la notice Douane et le BOFiP, consultés le 14 septembre 2026.
La lettre EMEBI indique si vous devez répondre pour les arrivées en France, appelées introductions, les départs vers un autre pays de l'UE, appelés expéditions, ou les deux. Elle précise aussi la période.
L'état récapitulatif TVA ne se limite pas aux ventes : déplacer votre propre stock vers un autre État membre peut constituer un transfert assimilé à une livraison. Les stocks sous contrat de dépôt et certaines opérations triangulaires ont aussi leurs règles.
Vous achetez seulement des biens dans l'UE pour les recevoir en France ? Cet achat ne donne pas lieu à un état récapitulatif TVA français de votre part. Pour l'EMEBI, vérifiez votre désignation à l'enquête. Cela ne dispense pas de déclarer la TVA de l'acquisition lorsque votre régime l'exige : la déclaration de TVA est une autre démarche.
Répondre à l'EMEBI après la lettre-avis
L'EMEBI mesure les échanges de marchandises. Pour 2026, les lettres de sélection annuelle ont été envoyées en décembre 2025. Une entreprise peut aussi être ajoutée en cours d'année, avec un courrier indiquant le mois de départ. N'utilisez donc pas un montant d'achats comme seul test d'exemption. En cas de doute sur un courrier manquant, interrogez votre centre de collecte.
Préparez notamment le code produit, la valeur, la masse et les pays concernés, selon les rubriques applicables à votre flux. Ces données décrivent les marchandises ; recopier seulement une liste de factures clients ne suffit pas.
Même sans échange pendant un mois, une entreprise enquêtée doit répondre. Dans DEBWEB2, elle renseigne un « mois sans réponse statistique ». Ne laissez pas passer l'échéance en pensant que l'absence de mouvement suffit.
Si votre comptable ou votre transitaire s'en charge
Déposer l'état récapitulatif TVA
Pour une livraison intracommunautaire exonérée concernée, le dépôt commence dès le premier euro. Vous renseignez notamment le numéro de TVA du destinataire, la valeur fiscale et le régime de l'opération. La déclaration aide les administrations à contrôler la TVA entre États membres.
Vérifiez le numéro de TVA intracommunautaire avant de l'utiliser. Pour un transfert de vos propres biens, le numéro demandé peut être le vôtre dans le pays d'arrivée, plutôt que celui d'un client.
Vente à un particulier ou prestation de services
Toute vente dans l'UE n'est pas une livraison intracommunautaire exonérée à porter dans cet état. Les ventes à distance aux particuliers suivent un autre traitement ; les entreprises en franchise en base ne déposent pas cet état pour leurs livraisons relevant de la franchise. Certaines prestations de services relèvent de la DES, déclaration européenne de services, distincte de l'EMEBI et de l'état relatif aux biens.
Le portail peut proposer un préremplissage à partir de certaines données EMEBI d'expédition. Cela reste un brouillon fiscal à vérifier, compléter si nécessaire puis valider. Avoir envoyé la réponse statistique ne suffit pas à déposer l'état TVA.
Un achat chinois dédouané aux Pays-Bas
Prenons une société française qui achète en Chine. Les biens sont mis en libre pratique aux Pays-Bas, puis acheminés en France. La Douane utilise ce cas pour expliquer qu'un dédouanement dans un autre État membre n'efface pas le flux intra-UE qui suit.
Après le dédouanement, un trajet dans l'UE
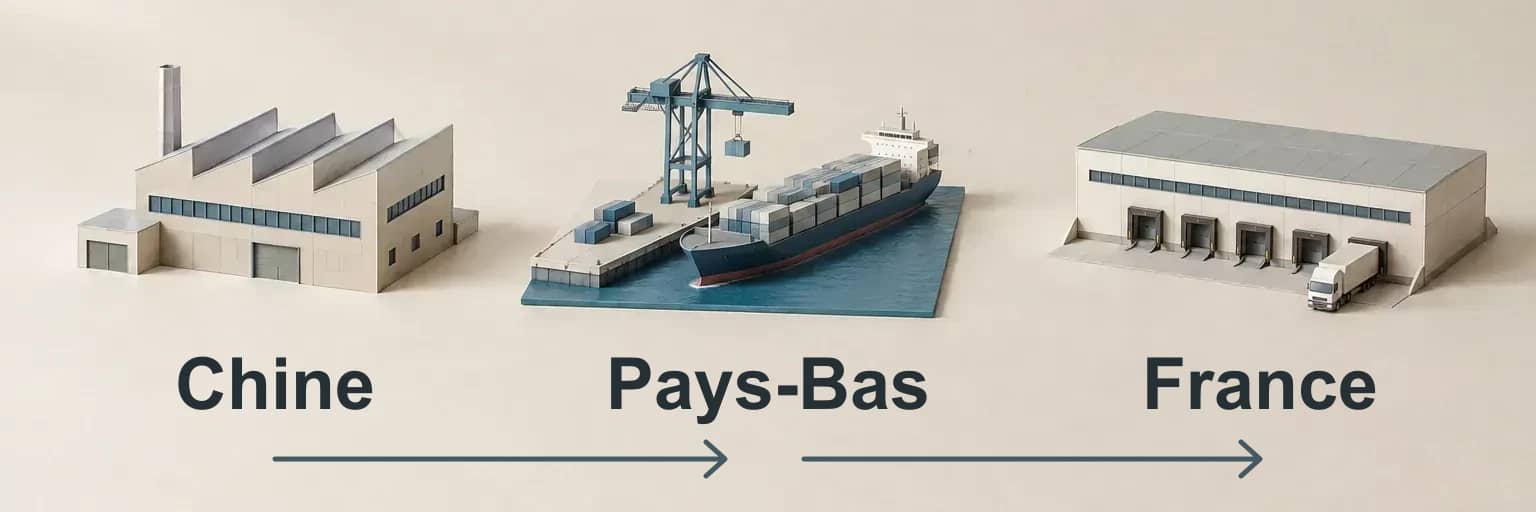
Si l'entreprise est enquêtée pour les introductions, elle doit reprendre ce mouvement Pays-Bas–France dans sa réponse. Le pays de provenance est les Pays-Bas ; l'origine reste la Chine dans cet exemple. Le lieu du dédouanement ne change pas à lui seul l'origine des biens.
La notice EMEBI 2026 précise l'emploi de la nature de transaction 71 : à l'introduction en France, elle vise les biens importés dans l'autre État sous régime 42 ou 63, avec un importateur qui n'y est pas établi. Le code se détermine à partir du dossier douanier, pas seulement du port traversé.
Pour situer la taxe et les pièces de l'importation, poursuivez avec la TVA à l'import et la déclaration en douane.
Quand déposer et que faire en cas de retard ?
Les deux démarches se déposent le mois suivant leur période de référence, au plus tard le dixième jour ouvrable. Ce n'est pas forcément le 10 du mois. Vérifiez la date exacte dans les calendriers officiels EMEBI et état récapitulatif TVA.
Le dépôt s'effectue sur DEBWEB2, le service de la Douane, avec un compte utilisateur valide. Vérifiez que chaque démarche due a bien été transmise.
En retard sur l'EMEBI, contactez rapidement votre centre de collecte douanier pour régulariser. Pour une question sur les règles fiscales de l'état récapitulatif, adressez-vous au service des impôts des entreprises, le SIE. Les centres douaniers assurent l'assistance technique du portail et l'assistance réglementaire EMEBI.
Les sanctions ne sont pas les mêmes
Pour l'EMEBI, la loi statistique prévoit une première amende plafonnée à 150 €, notamment en cas de défaut de réponse après mise en demeure. En cas de récidive dans les trois ans, elle prévoit 300 à 2 250 € par infraction.
Pour l'état récapitulatif TVA, le défaut de dépôt dans les délais est sanctionné de 750 €, porté à 1 500 € si le dépôt n'intervient pas dans les trente jours d'une mise en demeure. Une omission ou inexactitude est sanctionnée de 15 €, dans la limite de 1 500 € prévue par le texte. Ces montants relèvent de l'article 1788 A du CGI, dans sa version applicable à la date de cette fiche.